L’agevolazione contributiva ex legge 92/2012 articolo 4 commi 8-11 (circolare Inps 111/2013) è compatibile con l’esonero Sud (legge 178/2020 articolo 1 comma 161-168, circolare Inps 90/2022).
La misura della agevolazione contributiva applicabile con la legge 92/2012, articolo 4 – singolarmente utilizzata, è pari ai contributi c/ditta al 50% senza tetto massimo. L’agevolazione nel caso del quesito si applica sul contratto a tempo determinato fino a 12 mesi, rispetto alla categoria soggettiva della donna priva di impiego regolarmente retribuito da 24 mesi.
Esempio:
– 2000 imponibile previdenziale mese per 13 mensilità;
– contributo c/ditta 30,68% (industria fino a 15/ operaio);
supponendo:
– un imponibile previdenziale mese di 2000 euro/per 13mensilità;
– un tempo determinato di 12 mesi (senza contributo addizionale di 1,4 per causale sostitutiva);
data la categoria soggettiva: donna priva di impiego retribuito 24 mesi;
data un’aliquota contributiva c/ditta del 30,68 (con all’interno lo 0,3 di 1,61)/ industria fino a 15 semestre per operaio:
– per tutti i 12 mesi (gennaio 2024/dicembre 2024);
– dato l’incremento occupazionale ula per ognuno dei 12 mesi (gennaio-dicembre 2024) e al termine dei 12 mesi (int 34/14 ml).
Risparmio che determina l’agevolazione Fornero sui contributi c/ditta nell’anno (nei 12mesi) se applicata singolarmente è di 3.949,4.
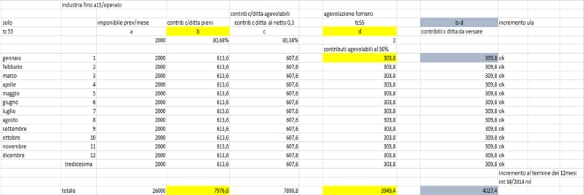
L’esonero Sud utilizzato singolarmente, permette di abbattere i contributi c/ditta al 30% (non sono oggetto di agevolazione i soliti contributi non esonerabili come lo 0,3 all’interno dell’1,61).
Nel caso del quesito si applica l’esonero Sud sul tempo determinato in quanto la sede di lavoro è in Calabria
Esempio:
– 2000 euro imponibile previdenziale/x13mensilità;
– contributo c/ditta 30,68% (industria fino a 15 / operaio);
supponendo:
– un imponibile previdenziale mese di 2000 euro/per 13mensilità (tempo determinato di 12mesi);
– una aliquota contributiva c/ditta del 30,68(con all’interno lo 0,3 di 1,61): industria fino a 15/semestre – per 12mesi, categoria operaio;
– la riproroga della autorizzazione UE dopo giugno 2024 (esempio luglio 2024-dicembre 2024) che consentirà di applicare l’esonero Sud nel secondo semestre 2024 (luglio/dicembre 2024).
Il risparmio che determina l’esonero Sud sui contributi c/ditta nell’anno se utilizzato singolarmente è di 2.369,64.
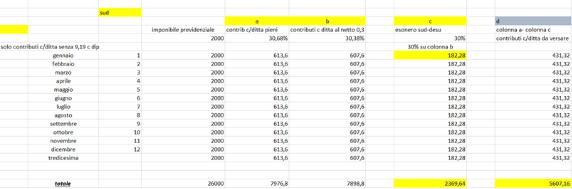
Data la compatibilità tra agevolazione contributiva Fornero ed esonero Sud a livello di cumulabilità occorre procedere nel modo seguente: si applica per prima la norma più datata (la legge 92/12 articolo 4, circolare Inps 111/2013), poi la norma più recente sul residuo dei contributi (l’esonero Sud della legge 178/2020 articolo 1, comma 161- comma 168) nel limite massimo dei contributi c/ditta.
Esempio:
– imponibile previdenziale mese di 2000 euro, per 13mensilità (tempo determinato di 12mesi);
– aliquota contributiva c/ditta del 30,68 (con all’interno lo 0,3 di 1,61), industria fino a 15/semestre – per 12mesi/ categoria operaio;
– si suppone la riproroga della autorizzazione UE dopo 6/2024 (vedi esonero Sud);
– si suppone l’incremento occupazionale Ula per tutti i 12 mesi del 2024 (vedi agevolazione Fornero).
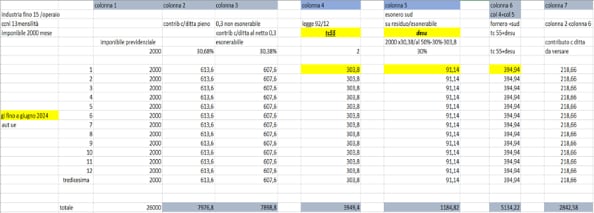
Il cumulo della agevolazione Fornero (legge 92/12) e della agevolazione Sud (legge 178 2020) sarà pari a 5.134,22.
Ricordo che l’agevolazione contributiva Fornero ha come requisito il regolamento comunitario 651/2014 o (incremento Ula), mentre l’esonero Sud soggiace al tctf che ad oggi scade il 30 giugno 2024 (da luglio 2024 occorrerà una nuova notifica dell’Italia alle UE e una nuova autorizzazione UE con limiti di importo massimi diversi).
Di conseguenza visto che una norma – la legge 92/12 – è interna al regolamento comunitario 651/2014, mentre l’altra è esterna – l’esonero Sud – il limite massimo di cumulabilità tra le due è il contributo c/ditta/datore dovuto (non il 100% dei costi salariali).
Dati 2000 euro di imponibile; contributo c/ditta di 30,68/30,38 al netto di 0,3 (di cui di 1,61):
- si applica per prima la agevolazione Fornero: agevolazione 303,8 (2000 x30,38% al 50%);
- residuo agevolabile: 2000 x30,38% (contributi c/ditta agevolabili) meno 303,8 (agevolazione Fornero) = 303,8 (residuo dopo la applicazione della agevolazione Fornero);
sul residuo di 303,8 (contributi c/ditta agevolabili-ovvero netto di 0,3/di 1,61- al netto della agevolazione Fornero) si applica l’esonero Sud al 30% = 91,14 (esonero Sud);
Contributi c/ditta da versare:
613,6 (2000×30,68%) – 303,8(tc 55/agevolazione Fornero) – 91,14 (desu/esonero Sud) = 218,66 (contributi c/ditta da versare dopo la applicazione delle 2 misure compatibili e cumulabili); ovviamente sono dovuti nella misura intera i contributi a carico del dipendente (esempio 9,19).
Le 2 misure (Sud e Fornero) sono compatibili con eventuali agevolazioni a carico del dipendente (esempio cuneo/esonero madri).
Risposta a cura di: Roberto Vinciarelli